Tabungan, Emas, atau Cicilan: Cara Mengumpulkan Dana Umrah
Kalau pertanyaannya "harus menabung lewat apa supaya dana umrah cepat terkumpul", jawaban singkatnya: tidak ada satu cara yang paling benar. Tabungan khusus, emas syariah, deposito atau reksadana syariah, dan cicilan resmi dari travel berizin masing-masing punya kelebihan dan risiko sendiri, tergantung berapa lama waktu yang kamu punya sebelum tanggal keberangkatan yang ditarget. Artikel ini membahas perbandingannya, plus simulasi nominal bulanan dan waktu keberangkatan yang biasanya lebih hemat.
Komponen Biaya yang Perlu Disiapkan Lebih Dulu
Sebelum memilih cara menabung, penting tahu dulu angka yang dikejar. Biaya umrah terdiri dari beberapa komponen utama: visa dan asuransi perjalanan, tiket pesawat pergi-pulang, akomodasi hotel di Makkah dan Madinah, transportasi darat antar kota, jasa pembimbing ibadah (muthawwif), konsumsi selama program, serta perlengkapan jamaah. Di luar itu, siapkan juga uang saku pribadi untuk kebutuhan harian di Tanah Suci.
Berdasarkan beberapa referensi biro perjalanan yang beredar untuk musim 2026, kisaran harga paket secara umum terbagi seperti ini—angka ini sebaiknya dikonfirmasi ulang ke travel karena bisa berubah sesuai kurs dan ketersediaan kursi penerbangan:
| Kelas Paket | Perkiraan Biaya | Gambaran Fasilitas |
|---|---|---|
| Ekonomi | Rp23 juta - Rp32 juta | Hotel bintang 3, kamar sharing lebih banyak orang |
| Standar/Reguler | Rp29 juta - Rp38 juta | Hotel bintang 4, jarak lebih dekat ke masjid |
| Plus/VIP | Rp40 juta - Rp70 juta ke atas | Hotel bintang 5, sering termasuk city tour |
Angka di atas umumnya belum memasukkan uang saku pribadi yang disarankan berkisar Rp5 juta hingga Rp10 juta. Menambahkan margin aman sekitar 10% dari total perkiraan juga membantu menutupi selisih kurs atau perubahan jadwal penerbangan menjelang hari keberangkatan.
Tiga Jalur yang Biasa Dipakai untuk Mengumpulkan Dana
Setelah tahu target angka, langkah berikutnya adalah memilih kendaraan untuk mengumpulkannya. Tiga pendekatan yang paling umum dipakai jamaah Indonesia:
1. Tabungan Khusus dengan Autodebet
Cara paling sederhana adalah membuka rekening terpisah dari rekening harian, idealnya tanpa kartu ATM yang mudah diakses, lalu mengatur autodebet otomatis setiap tanggal gajian. Keuntungannya jelas: tidak ada bunga, tidak ada risiko nilai turun, dan uang langsung tersisih sebelum sempat terpakai untuk kebutuhan lain. Kekurangannya, nilai uang tunai tidak mengikuti kenaikan harga paket atau inflasi, jadi target nominal perlu dihitung dengan margin tambahan.
2. Instrumen Syariah: Emas, Deposito, atau Reksadana Syariah
Bagi yang punya waktu menabung lebih dari satu tahun, instrumen seperti tabungan emas syariah, deposito syariah, atau reksadana syariah bisa jadi pelengkap. Emas relatif stabil terhadap inflasi dan mudah dicairkan, tapi harga jual-belinya naik turun harian—sebaiknya mulai dicairkan beberapa bulan sebelum jatuh tempo pembayaran, bukan mendadak. Deposito dan reksadana syariah cenderung lebih cocok untuk jangka menengah karena ada periode penguncian dana; pastikan jatuh tempo produk ini selaras dengan target tanggal keberangkatan agar dana cair tepat waktu.
3. Cicilan Resmi dari Travel Berizin PPIU
Beberapa travel umrah berizin menawarkan skema uang muka diikuti pembayaran bertahap sebelum keberangkatan. Skema ini bisa membantu bagi yang kesulitan menabung lump sum, tapi perlu dicek detailnya: apakah ada biaya tambahan atau bunga, bagaimana aturan jika terjadi perubahan jadwal, dan apakah travel tersebut benar-benar berstatus PPIU aktif. Jamaah berhak menanyakan rincian biaya ini secara terbuka sebelum menyetujui skema pembayaran apa pun. Tim seperti Arfa Tours biasanya menjelaskan rincian komponen biaya ini di tahap konsultasi awal, sebelum jamaah memutuskan metode pembayaran yang paling sesuai dengan kondisi keuangannya.
Simulasi Nominal Bulanan Berdasarkan Jangka Waktu
Semakin panjang waktu menabung, semakin kecil beban bulanan yang harus disisihkan. Berikut gambaran simulasi untuk target Rp30 juta, yang bisa disesuaikan dengan target biaya paket yang dipilih:
| Jangka Waktu | Perkiraan Setoran per Bulan |
|---|---|
| 1 tahun | sekitar Rp2,5 juta |
| 2 tahun | sekitar Rp1,25 juta |
| 3 tahun | sekitar Rp850 ribu |
Untuk target yang lebih besar, misalnya Rp40 juta dalam 15 bulan, setoran bulanan berada di kisaran Rp2,7 juta. Prinsipnya sama: tentukan dulu tanggal keberangkatan yang realistis, baru hitung mundur nominal bulanannya. Niat tanpa tanggal cenderung tertunda terus-menerus, sementara target dengan tanggal pasti lebih mudah dipecah menjadi langkah bulanan yang konkret.
Beberapa cara lain yang bisa mempercepat pengumpulan dana: mengalihkan sebagian bonus atau THR ke tabungan umrah, menerapkan pembagian pengeluaran seperti metode 50/30/20, dan mencari penghasilan tambahan melalui usaha sampingan jika memungkinkan. Konsistensi menyisihkan jumlah kecil secara rutin biasanya lebih efektif daripada menunggu dana besar terkumpul sekaligus.
Kapan Waktu Keberangkatan yang Biasanya Lebih Hemat
Selain cara menabung, waktu keberangkatan juga memengaruhi berapa besar dana yang perlu disiapkan. Periode yang umumnya lebih lengang dan terjangkau mencakup bulan Muharram, Safar, Syawal (setelah Lebaran), dan Dzulqaidah, termasuk awal tahun seperti Januari-Februari di luar libur sekolah. Pada periode ini permintaan tiket pesawat dan kamar hotel cenderung lebih rendah, sehingga harga ketiga komponen utama—tiket, hotel, dan layanan darat—tidak naik bersamaan.
Sebaliknya, musim ramai seperti Ramadhan, libur sekolah, dan akhir tahun membuat harga hotel di sekitar Masjidil Haram dan Masjid Nabawi bisa naik signifikan dibanding musim biasa, bahkan untuk kelas kamar yang sama. Bagi jamaah lanjut usia atau yang ingin ibadah lebih nyaman tanpa antrean panjang, musim lengang juga punya keuntungan non-finansial karena kepadatan jamaah jauh lebih rendah.
Hal yang Perlu Dicek Sebelum Membayar
Berapa pun cara menabung yang dipilih, pastikan dana akhirnya dibayarkan ke travel yang benar-benar berizin sebagai Penyelenggara Perjalanan Ibadah Umrah (PPIU) resmi. Regulator di Indonesia, yaitu Kementerian Haji dan Umrah Republik Indonesia, menetapkan batas bawah biaya resmi untuk melindungi jamaah dari paket yang harganya terlalu murah hingga tidak masuk akal secara komponen. Jika ada tawaran jauh di bawah kisaran wajar, sebaiknya tanyakan rincian biayanya satu per satu, bukan hanya melihat angka totalnya.
Arfa Tours sebagai PPIU resmi (PT SBBA, izin PPIU 29122200379750004) biasa mendorong calon jamaah untuk membandingkan rincian komponen biaya sebelum menentukan paket, bukan sekadar membandingkan harga akhir. Langkah ini membantu memastikan dana yang sudah ditabung bertahun-tahun benar-benar terpakai sesuai rencana, tanpa kejutan biaya tambahan di kemudian hari.
Terakhir, jangan lupa menyisakan dana darurat terpisah dari tabungan umrah. Kebutuhan mendadak seperti biaya kesehatan atau keperluan keluarga sebaiknya tidak mengganggu pos tabungan yang sudah disisihkan khusus untuk ibadah, supaya target keberangkatan tetap pada jalurnya.
Pertanyaan yang sering diajukan
Berapa dana yang harus disiapkan untuk umrah 2026?
Berdasarkan beberapa referensi biro perjalanan, paket ekonomi berkisar Rp23-32 juta, paket standar Rp29-38 juta, dan paket plus/VIP di atas Rp40 juta. Angka ini belum termasuk uang saku pribadi Rp5-10 juta dan bisa berubah sesuai kurs serta musim keberangkatan.
Lebih baik menabung sendiri atau ikut program cicilan umrah dari travel?
Keduanya punya tempat. Menabung sendiri memberi kendali penuh atas uang dan bebas bunga, sementara cicilan dari PPIU berizin bisa membantu disiplin tapi perlu dicek syaratnya—pastikan tidak ada bunga tersembunyi dan uang muka jelas rinciannya.
Apakah menabung emas cocok untuk dana umrah?
Emas cukup umum dipakai karena nilainya relatif stabil terhadap inflasi dan bisa dicairkan kapan saja. Namun harga jual-beli emas berfluktuasi harian, jadi sebaiknya mulai mencairkan beberapa bulan sebelum tanggal pembayaran paket agar tidak terburu-buru saat harga sedang turun.
Bulan apa biaya umrah paling murah?
Periode yang biasanya lebih lengang dan terjangkau adalah bulan Muharram, Safar, Syawal setelah Lebaran, dan Dzulqaidah, termasuk awal tahun seperti Januari-Februari. Sebaliknya, Ramadhan, libur sekolah, dan akhir tahun masuk kategori musim ramai dengan harga hotel yang bisa naik signifikan.
Berapa lama sebaiknya menabung sebelum berangkat umrah?
Tidak ada aturan pasti, tapi semakin panjang jangka waktu, semakin kecil nominal bulanan yang perlu disisihkan. Contoh simulasi: target Rp30 juta dalam 1 tahun sekitar Rp2,5 juta per bulan, dalam 2 tahun sekitar Rp1,25 juta per bulan, dan dalam 3 tahun sekitar Rp850 ribu per bulan.
Sumber
Bacaan lain
Mendampingi Lansia di Tanah Suci: Cuaca, Sinyal, Oleh-Oleh
Panduan praktis bagi jamaah lansia dan pendamping: mengatur jadwal ibadah saat cuaca panas, menjaga komunikasi dengan eSIM, dan memahami aturan oleh-oleh di bagasi.
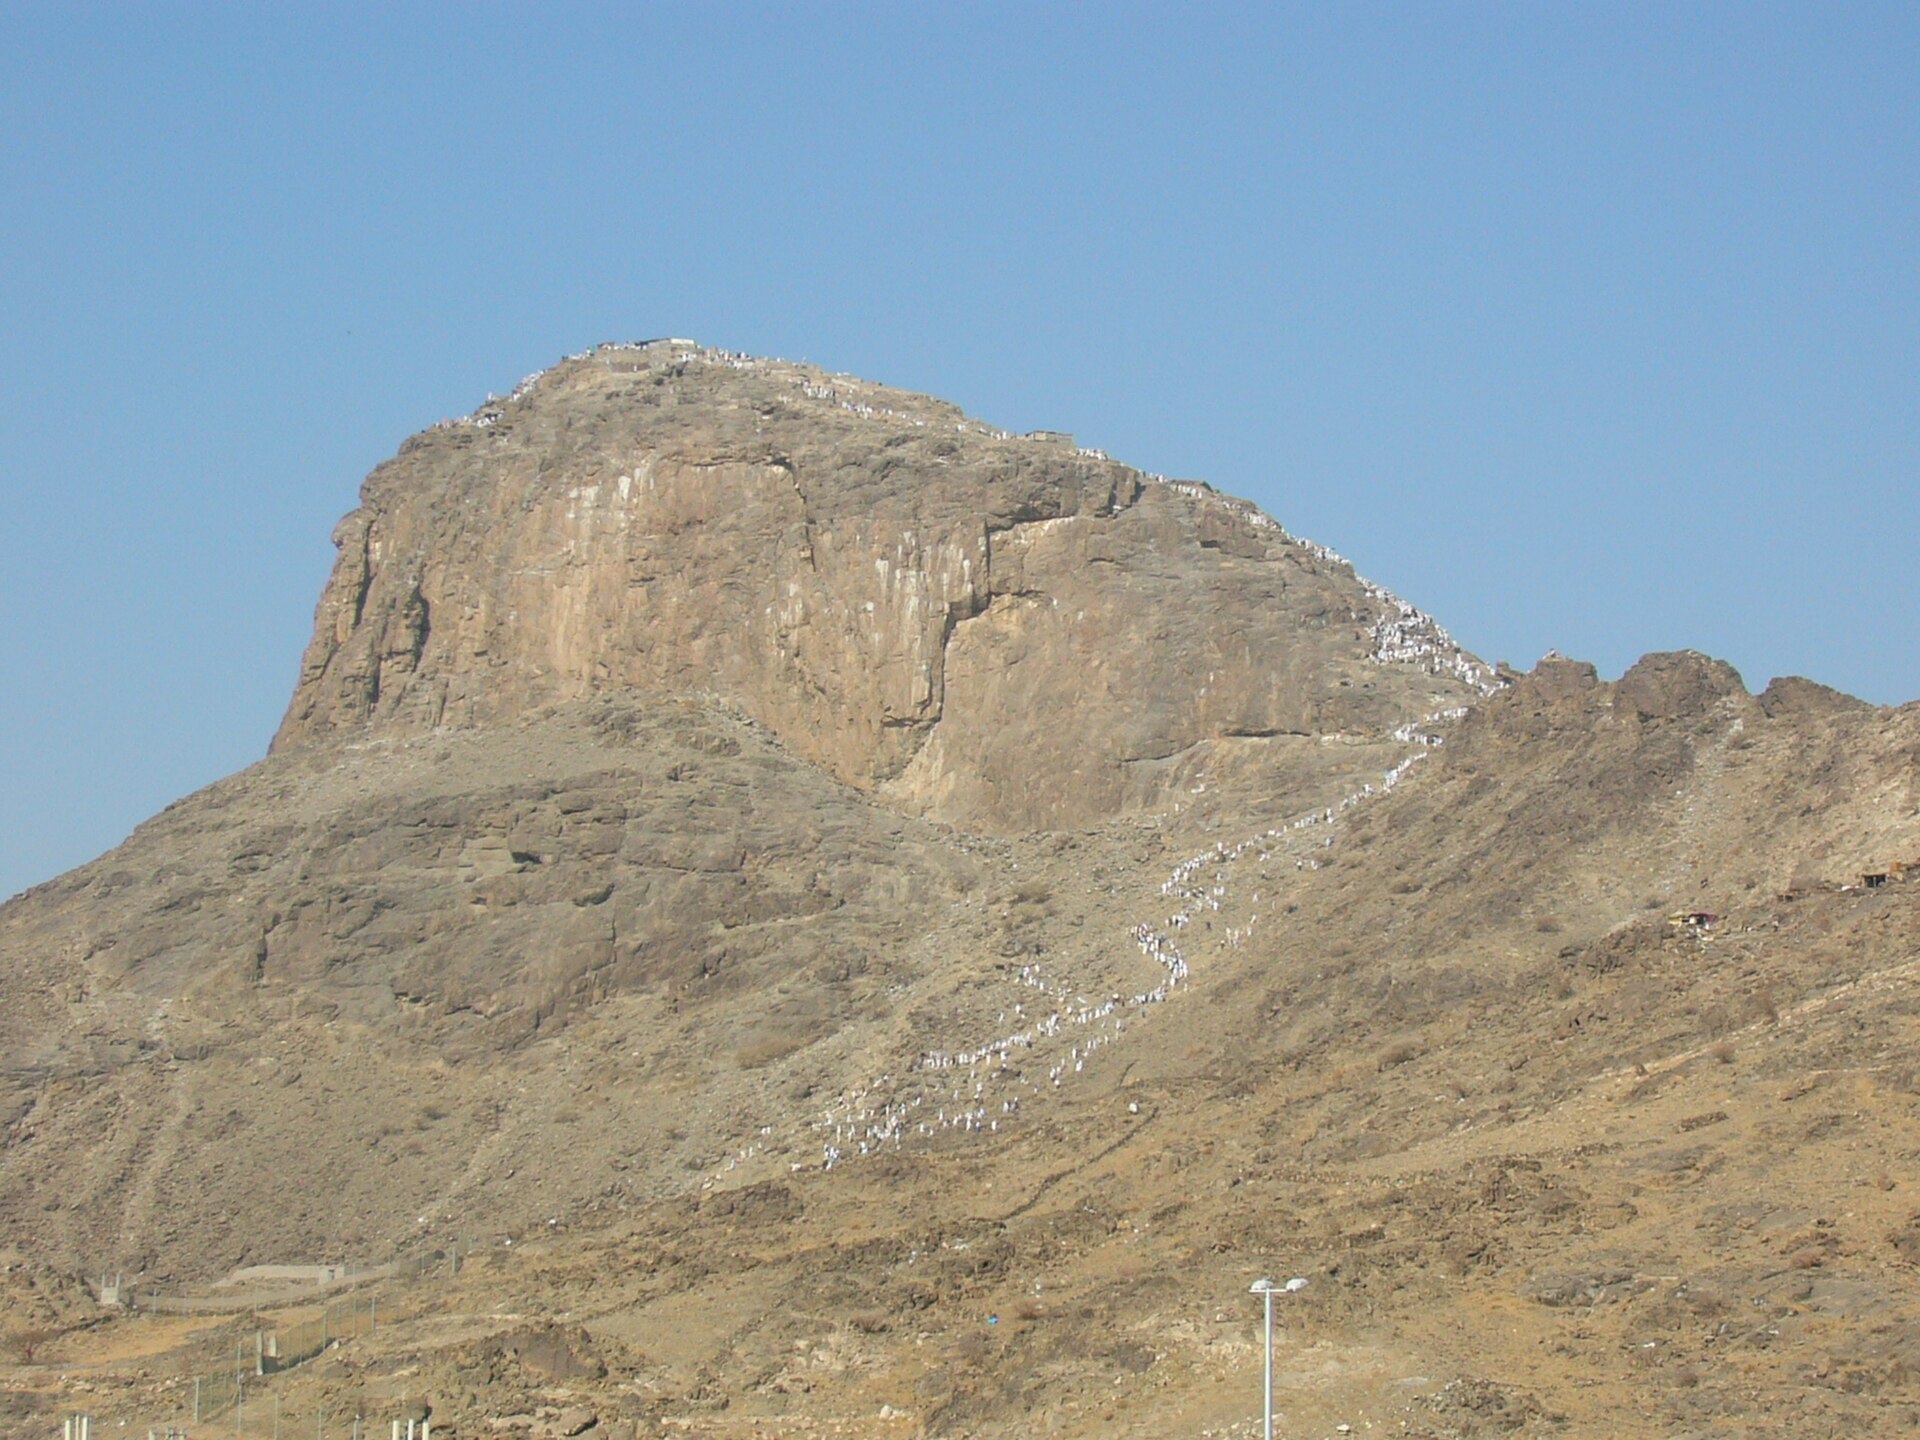
Gua Hira dan Gua Tsur: Dua Situs Sejarah di Makkah
Gua Hira dan Gua Tsur adalah dua situs bersejarah di Makkah yang terkait wahyu pertama dan hijrah Nabi Muhammad, kerap diziarahi jamaah umrah dan haji.
Menabung Sesuai Musim: Merencanakan Dana Umrah dari Nol
Panduan praktis mengenali komponen biaya umrah, menyusun target menabung bulanan, dan memahami musim yang biasanya lebih hemat untuk berangkat.